
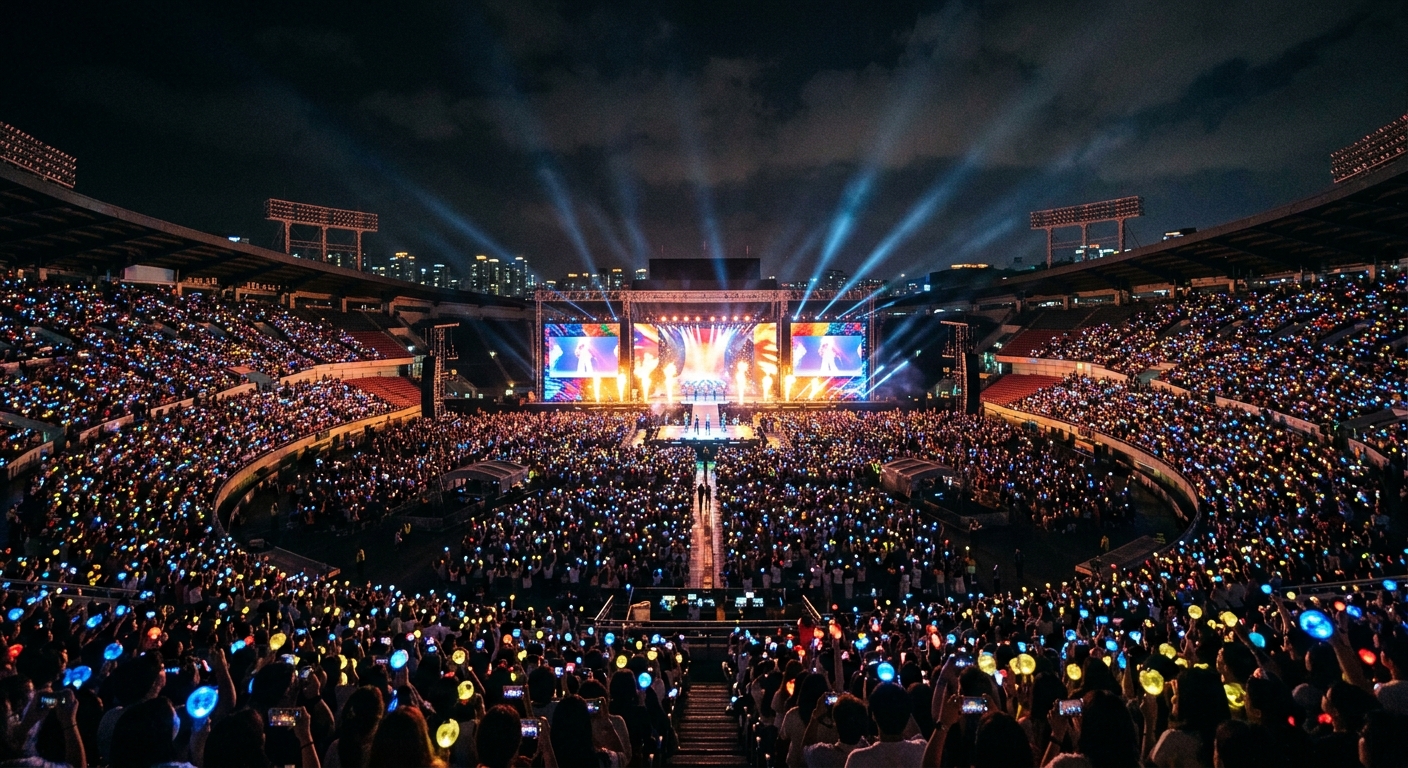
Menjelang akhir tahun 2026, atmosfer industri hiburan tanah air dipastikan akan mencapai puncak histerianya. Kepastian grup megabintang asal Korea Selatan, BTS, untuk menyambangi Jakarta dalam rangkaian tur dunia bertajuk "BTS WORLD TOUR 'ARIRANG' IN JAKARTA" telah memicu gelombang antusiasme yang luar biasa. Tidak tanggung-tanggung, akibat permintaan tiket yang meledak pada sesi penjualan perdana, promotor resmi akhirnya menambah hari pertunjukan menjadi total tiga hari, yaitu pada tanggal 26, 27, dan 29 Desember 2026 di Stadion Utama Gelora Bung Karno.
Di balik lautan cahaya lightstick dan gemuruh suara puluhan ribu ARMY (sebutan fans bts) yang akan memadati stadion, ada perputaran uang bernilai ratusan miliar rupiah selama tiga hari bersejarah tersebut. Fenomena berskala raksasa ini kerap memicu pertanyaan klise di kalangan publik: Apakah para idola dunia ini hanya datang, meraup keuntungan dari kantong penggemar lokal, lalu membawa pulang seluruh uangnya tanpa sisa ke Seoul. Jawabannya adalah: Tentu tidak. Negara memiliki instrumen hukum yang kuat untuk memastikan bahwa setiap penghasilan yang timbul di atas panggung Jakarta memberikan kontribusi nyata bagi kas negara. Di sinilah instrumen perpajakan internasional mempunyai peranan yang sangat penting.
PPh Pasal 26: "Tiket Masuk" Pajak Domestik Indonesia
Berdasarkan hukum perpajakan di Indonesia, khususnya Undang-Undang Pajak Penghasilan (UU PPh), aktivitas komersial yang dilakukan oleh warga negara asing di Indonesia wajib dikenakan pajak. Dalam kasus konser BTS, seluruh personil grup dan agensi mereka (HYBE/Big Hit Music) berstatus sebagai Subjek Pajak Luar Negeri (SPLN).Penghasilan yang mereka peroleh dari konser di Jakarta diklasifikasikan sebagai imbalan sehubungan dengan jasa, pekerjaan, dan kegiatan yang dilakukan di Indonesia. Berdasarkan aturan ini, negara mengenakan PPh Pasal 26 dengan tarif sebesar 20% yang bersifat final.
Menariknya, beban administrasi pajak ini tidak dipikul langsung oleh RM, Jin, Suga, J-Hope, Jimin, V, dan Jungkook. IME Indonesia selaku promotor lokal yang mendatangkan mereka bertindak sebagai agen pemotong pajak (withholding agent). Simulasinya sederhana: Jika nilai kontrak atau performance fee yang disepakati untuk mendatangkan BTS adalah Rp150 miliar, maka promotor wajib memotong Rp30 miliar (20%) untuk disetorkan langsung ke kas negara Indonesia. Sisa Rp120 miliar barulah ditransfer ke rekening manajemen BTS di Seoul.
"Bypass" Aturan Lewat Pasal 17 Tax Treaty Indonesia-Korsel
Dalam dunia perpajakan internasional, ada aturan umum bahwa sebuah perusahaan asing baru bisa dipajaki di Indonesia jika mereka memiliki "kantor fisik" atau Bentuk Usaha Tetap (BUT) di tanah air. Jika aturan umum ini dipakai, HYBE bisa saja bebas dari pajak Indonesia karena mereka tidak memiliki kantor cabang di Jakarta. Namun, di sinilah keistimewaan hubungan diplomatik bilateral bekerja. Indonesia dan Korea Selatan memiliki Persetujuan Penghindaran Pajak Berganda (P3B) atau yang akrab disebut Tax Treaty.
Pada Pasal 17 (Artistes and Athletes ) P3B Indonesia-Korsel, aturan umum BUT tersebut sengaja "dilewati" (bypass). Klausul ini secara spesifik menyatakan:
- Hak Pemajakan Negara Sumber: Penghasilan yang diperoleh oleh penghibur (seperti artis teater, film, radio, televisi, musisi atau atlet) dari kegiatan pribadi mereka di negara pihak lainnya, dapat dipajaki di negara tempat kegiatan itu dilakukan (dalam hal ini, Indonesia).
- Antisipasi Celah Hukum: Jika penghasilan dari pertunjukan tersebut tidak masuk ke rekening pribadi sang artis melainkan ke perusahaan manajemennya (HYBE), Indonesia tetap memiliki hak penuh untuk memotong pajaknya di tingkat perusahaan. Aturan ini menutup celah bagi manajemen artis untuk menghindari pajak dengan menggunakan perusahaan cangkang (shell company).
Melalui Pasal 17 ini, Korea Selatan secara sukarela merelakan hak pemajakannya atas konser tersebut demi menghormati kedaulatan fiskal Indonesia sebagai tempat acara berlangsung.
Kemudian apakah ada skenario di mana BTS bisa tampil di Jakarta tanpa dipotong pajak 20%? Jawabannya ada pada Ayat 1 dan 2 dalam Pasal 17 P3B tersebut. Pajak bisa dibebaskan jika kunjungan para artis ke Indonesia didanai secara signifikan oleh dana publik (public funds) atau disponsori resmi oleh pemerintah salah satu negara dalam rangka program pertukaran kebudayaan yang disetujui bersama. Namun, karena konser tur dunia BTS adalah murni bisnis komersial berskala besar dengan penjualan tiket mandiri, fasilitas pembebasan pajak ini gugur. Pertunjukan konser tersebut murni tunduk pada hukum bisnis dan perpajakan yang ketat.
Efek Domino di Luar Stadion: Angin Segar Pajak Daerah
Kontribusi fiskal dari pesona RM dan kawan-kawan nyatanya tidak hanya berhenti di tingkat pusat melalui PPh Pasal 26. Di tingkat lokal, perhelatan konser sepanjang tanggal 26, 27, dan 29 Desember 2026 ini akan memicu multiplier effect (efek domino ekonomi) yang luar biasa bagi DKI Jakarta. Puluhan ribu ARMY—terutama yang datang dari luar kota dan mancanegara—tidak hanya memadati stadion, melainkan juga membelanjakan uang mereka untuk akomodasi, transportasi, hingga kuliner di sekitar kawasan Senayan.
Di sinilah instrumen Pajak Daerah bekerja secara instan. Berdasarkan Peraturan Daerah DKI Jakarta Nomor 1 Tahun 2024, seluruh aktivitas konsumsi ini terikat oleh Pajak Barang dan Jasa Tertentu (PBJT) sebesar 10% atas jasa perhotelan serta penyediaan makanan/minuman. Melalui proyeksi ekonomi sederhana, dari tiket konser, tingkat hunian hotel dan aktivitas belanja kuliner puluhan ribu penggemar selama tiga hari konser tersebut, kas daerah DKI Jakarta berpotensi meraup tambahan Pendapatan Asli Daerah (PAD) hingga lebih dari Rp64 miliar. Efek domino ini membuktikan bahwa industri kreatif berskala global adalah katalisator andal yang menyuntikkan dana segar langsung ke fasilitas publik kota penyelenggara.
Kesimpulan: Pajak Sebagai Bukti Kedaulatan
Konser BTS di Jakarta bukan sekadar hiburan akhir pekan yang instan. Fenomena ini adalah pembuktian bagaimana industri kreatif global beririsan langsung dengan kedaulatan ekonomi sebuah bangsa. Melalui pemotongan PPh Pasal 26 sebesar 20% dan kesepakatan internasional di bawah payung Tax Treaty, Indonesia berhasil mengamankan bagian fiskal yang adil dari perputaran uang industri kreatif dunia. Oleh sebab itu, ketika para ARMY berjuang memperebutkan tiket pertunjukan tanggal 26, 27, atau 29 Desember 2026 nanti, mereka tidak hanya sedang merealisasikan impian untuk bertemu idol mereka, melainkan juga secara tidak langsung ikut menyumbang dana bagi pembangunan nasional. Sinergi ini membuktikan bahwa apresiasi seni dan tanggung jawab fiskal dapat berjalan beriringan secara selaras.
No comments yet. Be the first to share your thoughts!