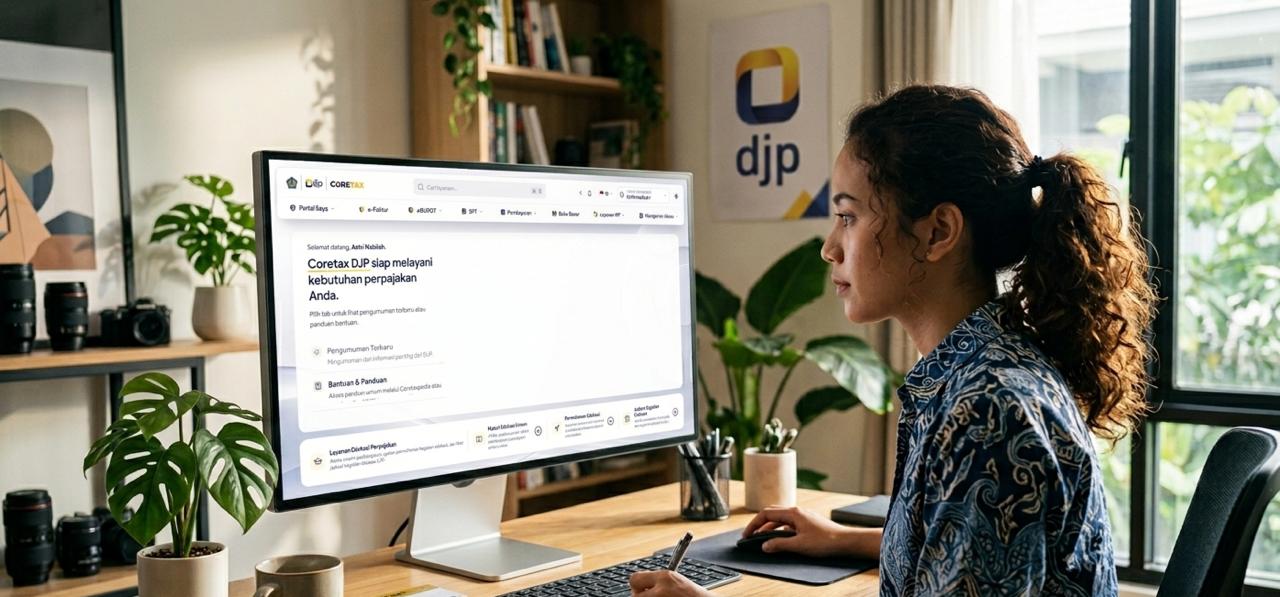
Suatu malam, seorang karyawan mengakses laman Coretax untuk melaporkan SPT Tahunan pribadinya. Saat mengarahkan kursornya ke lampiran 1, ia menggulirkan tetikus nya ke atas dan menemukan bukti potong selain dari kantor tempat ia bekerja, tepatnya dari sebuah perusahaan yang pernah menggunakan jasanya sebagai konsultan lepas beberapa waktu silam. Penghasilan tambahan yang tidak pernah ia ceritakan ke siapapun. Ia tatap sebentar, lalu ia hapus bukti potong itu dari daftar. Selesai. SPT nya kembali bersih seolah penghasilan itu tidak pernah ada. Dan sistem? Sistem hanya diam — karena memang begitulah ia dirancang.
Sejak reformasi perpajakan pada tahun 1983, Indonesia resmi memilih self-assesment sebagai sistem perpajakannya. Berbeda dengan sistem official assessment sebelumnya, sistem self assessment ini menempatkan wajib pajak sebagai subjek pajak aktif, bukan objek yang diawasi setiap saat. Dalam sistem self-assesment, wajib pajak diberikan kewenangan untuk menilai, membayar, dan melaporkan pajak yang seharusnya terutang berdasarkan peraturan perpajakan yang berlaku tanpa harus menunggu diterbitkannya ketetapan pajak oleh Direktorat Jenderal Pajak (DJP). Peran otoritas pajak disini adalah sebagai verifikator, bertanggung jawab apakah SPT Tahunan yang dilaporkan oleh wajib pajak sudah benar, lengkap, dan jelas baik secara formal maupun material.
Untuk mendukung implementasi self-assesment tersebut, maka lahirlah Coretax sebagai pemeran utama dari modernisasi sistem inti administrasi perpajakan di Indonesia. Selain menutup celah manual, Coretax juga mengintegrasikan NIK, data dukcapil, dan sistem pemotongan pajak oleh pihak ketiga. Coretax mampu menampilkan bukti potong secara otomatis di formulir SPT Wajib Pajak, bahkan sebelum wajib pajak sempat mengisinya sendiri. Kasus seperti ini lebih umum dari yang kita kira. Bukan hanya konsultan lepas, seorang guru yang dapat honor sebagai narasumber seminar, seorang dokter yang praktik di dua klinik sekaligus, atau seorang karyawan yang sesekali menerima fee sebagai influencer. Semuanya berpotensi menerima bukti potong dari lebih dari satu sumber di Coretax. Penghasilan-penghasilan kecil yang selama ini luput dari radar, kini tiba-tiba muncul di layar. Bagi yang jujur, hal ini jelas mempermudah. Namun bagi yang tidak, hal ini justru menghadirkan godaan baru, satu klik hapus, dan penghasilan itu lenyap sebelum dihitung.
Disinilah paradoks itu muncul. Coretax, secara sistem mampu melacak segalanya. Tetapi secara undang-undang, sistem ini dipaksa mengalah dengan menyediakan tombol hapus bagi wajib pajak. Berdasarkan asas self-assesment, wajib pajak diberikan kebebasan penuh untuk memodifikasi atau melenyapkan bukti potong otomatis tersebut sebelum SPT dikirimkan. Kembali ke malam tadi, hal yang dilakukan karyawan tersebut tidak illegal secara eksplisit. Coretax menyediakan datanya, tetapi tidak bisa memaksa data itu tetap ada karena berlakunya asas self-assesment. Sistem yang dibangun dengan tujuan transparansi justru menyediakan pintu keluar yang sah bagi mereka yang ingin menghindarinya. Inilah paradoks yang belum terjawab. Ketika otomatisasi data bertemu dengan kebebasan self-assesment, siapa yang sesungguhnya memegang kendali?
Kecanggihan coretax tidak akan bisa berdiri sendiri tanpa adanya pengawasan pasca-pelaporan yang mumpuni. Investasi besar pada teknologi ini akan menjadi sia-sia ketika negara hanya berpasrah pada integritas wajib pajak. Sebagai Langkah taktis, DJP dapat mengoptimalkan risk engine yang mencatat setiap perubahan bukti potong dan mendeteksi pola yang mencurigakan. Di sisi lain, masih banyak wajib pajak yang belum memahami satu hal penting, menghapus bukti potong di Coretax bukan berarti penghasilan itu ikut terhapus. Data tersebut tetap tersimpan di masterfile DJP dan sewaktu-waktu bisa menjadi dasar diterbitkannya Surat Permintaan Penjelasan atas Data dan Keterangan (SP2DK) atau bahkan pemeriksaan pajak. Coretax hanya menghapus tampilannya di SPT, bukan jejaknya di sistem. Namun tidak perlu khawatir, bagi Wajib Pajak yang sudah terlanjur menghapusnya, Wajib Pajak masih dapat melakukan pembetulan SPT tahunan selama belum dilakukan pemeriksaan kepadanya.
Pada akhirnya, esensi dari pengisian SPT Tahunan adalah kejujuran dalam memotret realitas keuangan wajib pajak. Ketika sistem memberikan celah untuk memanipulasi angka demi meringankan beban nominal, integritas wajib pajak justru sedang diuji. Memilih untuk tetap melaporkan pajak secara benar, lengkap, dan jelas adalah bentuk tanggung jawab moral yang sejati. Dengan begitu, kepatuhan fiskal kita tidak lagi sekadar gugur kewajiban di atas kertas administrasi, melainkan menjelma jadi kontribusi nyata yang dapat dipertanggungjawabkan penuh sebagai warga negara.
No comments yet. Be the first to share your thoughts!